L’assurance mécanique auto, aussi appelée la garantie panne mécanique couvre les réparations d’un véhicule en cas de défaillance mécanique, électrique ou électronique, lorsque la panne n’est pas liée à l’usure normale. Généralement proposée en complément d'une assurance auto au km ou classique, elle protège surtout les conducteurs de véhicules d’occasion contre des frais de réparation parfois très élevés.
La panne de voiture est un événement imprévisible qui peut gâcher la vie des automobilistes. Bloqué sur le bord de la route, ou incapable de démarrer la voiture dans le garage ? Que faire ? Est-ce que la panne mécanique est prise en charge par l’assurance ?
La garantie panne mécanique est-elle obligatoire ?
Contrairement à l'assurance responsabilité civile (obligatoire pour tous les véhicules), la garantie panne mécanique est facultative. Elle relève des options d'assurance auto, mais peut s'avérer très utile pour éviter des frais imprévus.
Les points majeurs à retenir :
- La loi n'impose pas de couverture (seuls les dommages aux tiers sont obligatoires).
- Sans cette garantie, les réparations mécaniques restent à votre charge.
- Elle est souvent incluse dans les formules "tous risques", mais proposée en option pour les assurés au tiers.
La garantie panne mécanique est une option souscrite séparément de l’assurance auto. Elle est accessible aux véhicules qui répondent aux critères librement fixés par l’assureur. À l'expiration de la garantie constructeur La garantie panne mécanique prend alors le relai pour ne pas laisser le véhicule sans protection. À tout autre moment Quand le véhicule commence à être un peu plus âgé, ou lors de l’achat d’un véhicule d’occasion. Avec cette garantie, l’acheteur bénéficie de la prise en charge gratuite d’éventuels défauts de fabrication ou de conformité du véhicule (réparation ou remplacement).
Différence entre garantie panne mécanique, accident et garantie constructeur
Ces deux garanties ne couvrent pas les mêmes risques :
| Garantie panne mécanique | Garantie accident |
|---|---|
| Couvre les défaillances mécaniques imprévues, hors usure normale, défaut d'entretien ou faute de conduite. | Couvre les dommages causés par un choc (accident, collision, grêle…). |
| Exclut les pannes dues à un manque d'entretien. | Exclut généralement les pannes mécaniques sans choc. |
La garantie panne mécanique est destinée à protéger les assurés contre des pannes fortuites et imprévues. Les exclusions de garantie reposent plus sur les circonstances que sur la nature des pièces touchées.
C'est une confusion fréquente. Lorsque vous achetez une voiture neuve, elle bénéficie automatiquement d'une garantie constructeur. Elle prend en charge les réparations gratuitement si un défaut apparaît pendant cette période. Une fois cette garantie expirée, vous n'êtes plus couvert pour les pannes mécaniques. L'assurance mécanique auto s'adresse principalement aux véhicules de plus de 3 à 5 ans, dont la garantie constructeur est expirée ou sur le point de l'être.
Quand la garantie panne est-elle incluse dans un contrat auto ?
Cette couverture dépend de votre formule d'assurance. Si vous êtes "tous risques", elle est souvent incluse par défaut (vérifiez les exclusions). De plus, elle peut inclure l'assistance 0 km (exemple : dépannage partout, même près de chez vous).
Pour les souscriptions "au tiers", cette garantie est optionnelle (à ajouter moyennant un surcoût). Certains assureurs la proposent avec une franchise kilométrique (exemple : pas de dépannage à moins de 50 km du domicile).
Si vous êtes assuré au tiers, il est probable que votre couverture n'inclut pas l'assurance dépannage. Si vous avez souscrit une garantie spécifique ou êtes assuré dans le cadre d’une formule « tous risques », vous bénéficiez sûrement de l’option dépannage.
Que couvre une assurance en cas de panne de voiture ?
La garantie panne mécanique : pièces couvertes et exclusions fréquentes
Votre assurance peut prendre en charge les réparations liées à une panne mécanique, mais attention aux détails du contrat.
Les pièces couvertes sont généralement les suivantes :
- Mécaniques principales : moteur, turbo, boîte de vitesses, embrayage.
- Système électronique : calculateur, capteurs, système d'injection.
- Équipements électriques : alternateur, démarreur, batterie.
- Composants périphériques : direction assistée, climatisation.
Des exclusions courantes existent, les voici :
- Usure normale : freins, pneus, plaquettes, courroie de distribution...
- Problèmes suite à un défaut d'entretien : vidange non faite, liquides non contrôlés...
- Dommages causés par une mauvaise utilisation : surcharge, conduite sportive...
Vérifiez toujours le "tableau des garanties" de votre contrat pour connaître les limites exactes
L’assurance mécanique auto, aussi appelée la garantie panne mécanique couvre les réparations d’un véhicule en cas de défaillance mécanique, électrique ou électronique, lorsque la panne n’est pas liée à l’usure normale.
Cette garantie a plusieurs avantages pour le propriétaire du véhicule assuré. Elle est particulièrement pratique, notamment pour les conducteurs de véhicules d'occasion.
L’assistance panne : dépannage, déplacement et prise en charge
La garantie panne mécanique couvre les défaillances soudaines de composants essentiels comme le moteur, la transmission ou les systèmes électroniques (calculateur, turbo, etc.). En revanche, les pièces d'usure (freins, amortisseurs, courroie) et les soucis liés à un mauvais entretien sont exclues. Cette garantie vise les pannes imprévues, pas les pièces qui s'usent naturellement.
En cas de panne, un dépanneur peut intervenir sur place ou emmener votre véhicule vers un réparateur. Ce service fonctionne 24h/24 mais peut inclure une franchise (50 à 150 euros) et un nombre d'interventions limité par an. Votre véhicule doit aussi être en règle (assurance, contrôle technique). Vérifiez les conditions précises de votre contrat pour éviter les mauvaises surprises.
Le principe est simple. Après un diagnostic du professionnel et si la panne est couverte par votre contrat, l'assureur prend en charge tout ou partie des frais selon les conditions définies. Un délai de carence est souvent imposé lorsque vous souscrivez une garantie panne mécanique : 30 à 90 jours en moyenne. Cela signifie que vous ne pouvez pas déclarer de panne immédiatement après avoir signé votre contrat. Ce délai protège les assureurs contre les comportements opportunistes.
Il est important de distinguer l’assistance dépannage de la garantie panne mécanique. L’assistance permet d’être secouru rapidement en cas de panne : dépannage sur place, remorquage de la voiture ou transport vers un garage en urgence. Selon les contrats, cette assurance peut couvrir des éléments essentiels du véhicule comme le moteur, la boîte de vitesses, le système de freinage, ou certains composants électroniques. Attention toutefois : la prise en charge dépend des conditions du contrat et de l’entretien du véhicule. Les pièces d’usure, comme les pneus ou la roue de secours, sont généralement exclues ainsi que la batterie en fin de vie sont systématiquement exclues de cette garantie.
Que faire si votre batterie tombe à plat au moment de démarrer ou pendant que vous roulez ? Pour un véhicule thermique, l’assistance prévoit généralement un "boost" batterie sur place ou le remorquage de la voiture jusqu’au garage le plus proche. Dans le cas d’une voiture électrique, la panne peut aussi concerner la batterie de traction, autrement dit une panne d’énergie empêchant le véhicule d’avancer. Selon les conditions de votre contrat, l’assistance organise alors le remorquage vers la borne de recharge la plus proche ou un atelier spécialisé.
Le prêt de véhicule : conditions et fonctionnement
La mise à disposition d’un véhicule de remplacement si votre voiture est immobilisée le temps des réparations.
L’assistance 0 km : dépannage partout, même chez soi
L'assistance panne 0 km : pour être dépanné partout, même chez soi
Sans l'option 0 km, l'assistance n'intervient souvent qu'à plus de 25 ou 50 km de votre domicile. L'option 0 km supprime cette limite et permet d'être dépanné même devant chez soi. Utile pour les trajets urbains ou les véhicules peu utilisés, elle coûte en général 10 à 20% de plus.
Il existe différentes formules de dépannage telles que l’assistance 0 km ou l’assistance dépannage 50 km.
Que faire si votre voiture tombe en panne ?
Réflexes immédiats à adopter (sécurité, triangle, gilet…)
Allumez vos feux de détresse, enfilez votre gilet jaune et placez le triangle de signalisation à 30 m minimum derrière le véhicule. Si possible, garez-vous sur la bande d'arrêt d'urgence ou dans un endroit sécurisé. La sécurité est primordiale dans ce genre de situation, restez hors du véhicule et éloignez-vous de la chaussée.
En panne sur l’autoroute, les règles sont spécifiques : ne placez jamais de triangle de signalisation car cela est trop dangereux et utilisez obligatoirement les bornes d’appel orange ou une application telle que SOS Autoroute pour demander une assistance. Sur ce réseau, seuls les dépanneurs agréés sont autorisés à intervenir.
Le plus important : mettez-vous en sécurité, ainsi que vos passagers, et éviter de provoquer un accident avec votre voiture en panne.
Appeler son assurance : délais, numéro utile, informations à transmettre
Une fois en sécurité, contactez votre assurance sans tarder. Le numéro d'assistance figure généralement au dos de votre carte verte ou sur votre contrat. Les assureurs imposent généralement une déclaration sous 48h pour les pannes mécaniques (vérifiez vos conditions particulières).
Le plus souvent, votre assurance voiture vous proposera de vous rendre dans un garage agréé. Il s’agit d’un garage avec lequel la compagnie d’assurances a passé un accord. Passer par un garage agréé simplifie et accélère vos démarches administratives.
Préparez les informations essentielles à communiquer :
- Votre numéro de contrat ou d'attestation d'assurance.
- La localisation exacte du véhicule.
- La nature de la défaillance.
- Vos coordonnées téléphoniques.
Afin de contacter l’assistance dépannage auto, vous devez contacter le numéro de téléphone mis à disposition par votre compagnie d’assurance. Ce numéro d’appel est accessible 24h/24 et 7j/7. Il peut être différent selon que la demande d’assistance a lieu en France ou à l’étranger.
Les délais d’intervention varient selon votre localisation, les conditions de circulation et le type de panne. De nombreux assureurs proposent désormais un suivi en temps réel du dépanneur grâce à des services digitaux, particulièrement utiles en cas d’urgence sur l'autoroute ou de panne sur une voie rapide.
Intervention du dépanneur : sur place ou remorquage
Selon la gravité de la panne, deux scénarios sont possibles :
- Réparation sur place : si le problème est simple (batterie à plat, pneu crevé), le dépanneur tentera une réparation immédiate. Certains véhicules récents permettent même un diagnostic électronique rapide.
- Prise en charge vers un garagiste : en cas de panne majeure (problème moteur, transmission), votre voiture sera acheminée vers un réparateur agréé par votre assurance ou vers votre garagiste habituel (vérifiez les conditions de votre contrat).
Après un diagnostic du professionnel et si la panne est couverte par votre contrat, l'assureur prend en charge tout ou partie des frais selon les conditions définies.
Que faire après la panne : réparations, déclaration à l'assurance
Une fois votre véhicule chez le garagiste, ne donnez pas immédiatement votre accord pour les réparations :
- Faites établir un devis détaillé et transmettez-le à votre assurance pour validation.
- Conservez toutes les factures (dépannage, main d'œuvre) : elles seront nécessaires au remboursement.
- Si la panne résulte d'un vice caché (défaut de fabrication par exemple), vous pourriez vous retourner contre le constructeur ou le vendeur.
Vérifiez toujours le "tableau des garanties" de votre contrat pour connaître les limites exactes.
Voiture souvent en panne : peut-on suspendre son assurance ?
Conditions pour suspendre ou résilier temporairement son assurance
Certains assureurs proposent une suspension temporaire du contrat (1 à 6 mois) si vous justifiez l'immobilisation du véhicule (ex : facture de garagiste). Mais attention : tant que votre voiture est immatriculée et peut être remise en circulation, la responsabilité civile reste légalement obligatoire.
En revanche, vous pouvez résilier le contrat si le véhicule est vendu, détruit ou déclaré hors circulation (via un certificat de non-gage ou une déclaration à l'administration). Une simple panne ou une immobilisation temporaire ne suffit généralement pas.
Que devient l'assurance pendant l'immobilisation du véhicule ?
Même si la voiture ne roule pas, elle reste soumise à l'obligation d'assurance. La responsabilité civile (minimum légal) doit être maintenue en cas de vol, incendie ou dommages causés à des tiers. La seule option est de passer à une formule "au garage" ou "risques réduits" couvrant uniquement les sinistres à l'arrêt.
Peut-on éviter de payer sans rouler ?
- La suspension temporaire : comme évoqué précédemment, elle permet de réduire considérablement votre prime (jusqu'à 50% de réduction dans certains cas).
- Le contrat au kilométrage : certains assureurs proposent des formules où vous ne payez que les kilomètres réellement parcourus.
- La réduction de garanties : vous pouvez opter pour une formule allégée (seulement la responsabilité civile) pendant la période d'immobilisation.
- La radiation temporaire : pour les immobilisations très longues (plus d'un an), vous pouvez radier votre véhicule auprès de la préfecture, ce qui vous dispense d'assurance. Mais la remise en circulation sera plus complexe.
Combien coûte une assurance auto avec garantie panne ?
Prix moyen des options panne mécanique et assistance 0 km
Ces garanties sont proposées en option, rarement incluses dans les formules de base. En moyenne :
| Garantie panne mécanique | de 100 à 300 euros par an selon l'âge du véhicule et les pièces couvertes. |
|---|---|
| Assistance 0 km | 10 à 20% de la prime d'assistance, soit 30 à 80 euros par an. |
Ces montants varient selon l'assureur, le niveau de couverture et l'ancienneté du véhicule
Franchise kilométrique : un critère clé du tarif
Certaines prises en charge n'interviennent qu'en cas de panne à plus de 25 ou 50 km du domicile. Cette franchise géographique réduit le coût de l'assistance, mais limite votre protection. L'assistance 0 km, plus chère, supprime cette restriction et offre une couverture dès la sortie de votre garage.
Comparer les contrats : comment trouver l'offre la plus adaptée
- Les éléments couverts par la garantie panne.
- Les plafonds d'indemnisation.
- Les délais de carence.
- Le nombre d'interventions incluses pour l'assistance.
Utilisez un comparateur en ligne ou demandez un devis personnalisé, surtout si votre véhicule est ancien ou peu utilisé.
Nos conseils pour éviter les mauvaises surprises
Avant de souscrire une assurance avec garantie panne, prenez le temps de bien lire les conditions générales. De nombreuses exclusions s'y cachent : pièces d'usure, défaut d'entretien, problèmes survenant pendant la période de carence, etc. Une lecture rapide peut vous faire passer à côté de limites importantes.
Adaptez les garanties à l'âge et à l'usage de votre véhicule. Un véhicule neuf aura moins besoin d'une garantie panne mécanique, souvent déjà couverte par la garantie constructeur.
Un démarreur qui fait des siennes ou une courroie qui cède et votre voiture est immobilisée. L’assurance panne mécanique n’a pas vocation à remplacer les autres garanties de l’assurance auto (accident, incendie, vol, dégradations…). C’est une option qui vise spécifiquement les pannes ou défaillances mécaniques, électriques ou électroniques qui interviennent de façon soudaine et imprévue.
La plupart des assureurs imposent un âge maximum (souvent 10 à 12 ans) et un kilométrage maximum (entre 100 000 et 150 000 km). Certains exigent même une expertise préalable du véhicule pour s'assurer de son bon état mécanique.
Bon à savoir : La majorité des contrats d’assurance prévoit que la garantie ne peut être souscrite au-delà d’une limite d’âge du véhicule (en général 8 ans) et cesse ses effets à une date d’anniversaire du véhicule (en général 10 ans).
L’assurance panne mécanique est une garantie spécifique, souvent incluse dans les contrats d’assurance auto tous risques, ou proposée en option au contrat.
Différents types de pannes sont pris en charge par la garantie mécanique. Ils varient d'un contrat d'assurance à un autre.
Pour une prise en charge plus large, mieux vaut donc se tourner vers une garantie panne mécanique un peu plus coûteuse, mais aussi plus complète.
Davantage d'éléments seront pris en charge par l'assurance, comme l'embrayage, les circuits électriques et de refroidissement, ou encore la transmission, entre autres.
La garantie assistance en cas de panne et la franchise de 50 km du domicile figurent dans tous les contrats d'assurance Auto Matmut, et ce, dès la formule tiers. *
Avec cette garantie, l’acheteur bénéficie de la prise en charge gratuite d’éventuels défauts de fabrication ou de conformité du véhicule (réparation ou remplacement).
En attendant le lancement de notre offre assurance panne mécanique, nous avons négocié des tarifs préférentiels avec des enseignes d'entretien auto comme Midas. Nos assurés bénéficient de réductions sur leurs révisions et leurs réparations pour maintenir leur véhicule en bon état et prévenir les pannes.
Pensez également à conserver dans votre coffre les outils nécessaires pour faire face aux incidents les plus fréquents : roue de secours, câbles de batterie, barre de remorquage, kit de réparation pour pneus, couverture de survie et trousse de secours.
En panne de voiture à domicile ou sur route secondaire, le premier réflexe consiste à contacter le service d’assistance de votre assureur avant toute intervention. Le numéro à appeler figure généralement sur votre Mémo Véhicule Assuré (qui remplace la carte verte), dans votre contrat ou directement sur l’application mobile de votre compagnie d’assurance. Cette prise en charge rapide permet d’éviter les mauvaises surprises sur le tarif du dépannage et garantit l’intervention d’un dépanneur agréé.
Attention, en cas de panne sur l’autoroute, la réglementation est stricte : vous ne devez pas appeler votre assurance en premier. Vous devez obligatoirement contacter les services de l'autoroute (via une borne orange ou une application agréée) pour qu'un dépanneur officiel intervienne.
Sur autoroute, les tarifs sont réglementés par l'Etat et le forfait obligatoire dépasse les 220€ la nuit, les jours fériés et le week end. À cela peuvent s’ajouter des frais liés aux réparations, aux dommages mécaniques ou au transport des passagers.
Les informations présentes dans cet article sont données à titre purement indicatif et n’engagent pas la responsabilité du Crédit Agricole ; elles n’ont en aucun cas vocation à se substituer aux connaissances et compétences du lecteur.
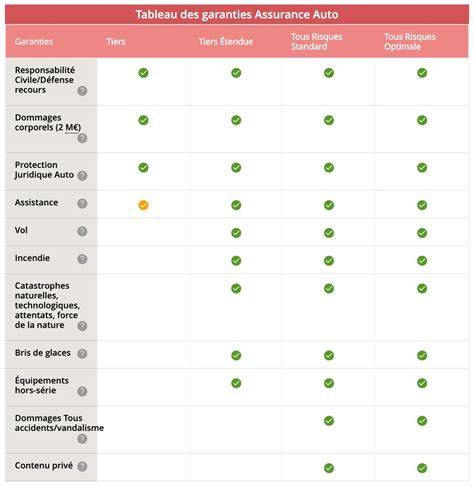
Cette garantie ne figure pas dans tous les contrats d’assurance auto. Il peut donc être intéressant de vérifier sa présence dans le contrat d’assurance auto que vous visez avant de souscrire.