En tant que guide touristique, vous accompagnez des groupes dans la découverte de sites parfois complexes, avec des responsabilités importantes : sécurité des visiteurs, informations transmises, respect des horaires et itinéraires.
Lorsque l’un de vos clients se blesse pendant une visite, une excursion ou un déplacement, votre priorité est de protéger la personne, d’organiser les secours et de conserver les éléments qui permettront de comprendre les circonstances de l’accident. La gestion rapide et méthodique de l’événement contribue également à préserver les droits du client et à faciliter l’intervention de votre assurance.
Les principales situations pouvant entraîner une blessure
Lorsque vous encadrez un groupe de visiteurs, votre mission est de leur faire découvrir un site tout en veillant à leur sécurité. Cependant, un accident peut survenir à tout moment :
- Un touriste trébuche sur un trottoir en mauvais état lors d’une visite guidée en ville et se fracture le poignet.
- Lors d’une excursion en montagne, un client glisse sur un sentier escarpé et se blesse à la cheville.
- Dans un musée, un visiteur heurte un objet mal placé et chute en arrière, entraînant un dommage corporel.
- Un participant souffrant d’une maladie cardiaque fait un malaise en plein milieu d’une randonnée.
- Lors d’une visite en été, un touriste fait un coup de chaleur faute d’hydratation suffisante.
- Une excursion en forêt expose un visiteur à une piqûre d’insecte provoquant une réaction allergique.
Même si vous n’êtes pas directement responsable des infrastructures ou de l’environnement, la victime ou sa famille pourrait estimer que vous n’avez pas pris les précautions nécessaires pour sécuriser le parcours ou prévenir des risques.
Une action en justice pourrait alors être engagée contre vous pour négligence, vous contraignant à indemniser la personne blessée.
La conduite à tenir immédiatement après l’accident
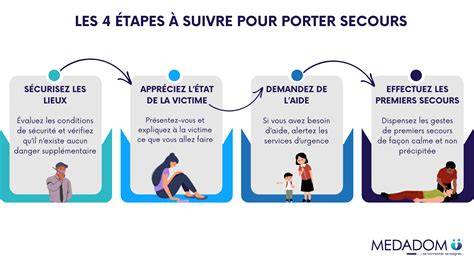
1. Sécuriser les lieux et le groupe
Votre première précaution est de ne pas rester seul face aux conséquences de l’accident.
Éloignez le groupe d’un danger persistant lorsque cela est possible, sans déplacer inutilement la personne blessée. Il peut s’agir d’un sol glissant, d’un passage instable, d’une circulation, d’un sentier escarpé ou d’un objet susceptible de provoquer une nouvelle chute.
Maintenez une surveillance de la zone et demandez à un autre adulte, lorsqu’il est disponible, de rester avec le reste du groupe pendant que vous vous occupez du client.
2. Évaluer la gravité sans se substituer aux professionnels de santé
Bien que vous ne soyez pas médecin, votre rôle de guide implique une certaine obligation de vigilance et d’information.
Observez l’état général du client, vérifiez s’il répond et repérez les signes nécessitant une intervention urgente. Ne proposez pas de traitement médical et ne donnez pas de médicament sans compétence ou autorisation appropriée.
En cas de doute, mieux vaut demander un avis médical plutôt que minimiser une blessure ou un malaise.
3. Appeler les secours
Si la blessure paraît importante, si la personne est inconsciente, si elle présente des difficultés respiratoires, une douleur intense, un saignement important ou un malaise persistant, contactez immédiatement les services d’urgence compétents dans le pays où vous vous trouvez.
Communiquez avec précision :
- l’heure de l’accident ;
- le lieu exact de l’accident ;
- le nombre de personnes impliquées ;
- la nature apparente de la blessure ;
- l’état de conscience du client ;
- les risques encore présents sur place ;
- les coordonnées d’un interlocuteur pouvant guider les secours.
Il convient ensuite de vous adresser aux services compétents dans le pays où vous êtes pour vous faire soigner.
4. Ne pas aggraver l’état de la victime
Évitez de déplacer la personne, sauf si un danger immédiat l’exige. Ne demandez pas au client de reprendre la marche ou la visite pour vérifier si la douleur disparaît.
Lors d’une excursion en montagne, sur un sentier difficile ou dans un lieu éloigné, indiquez aux secours les points d’accès les plus proches et les caractéristiques précises du parcours.
Les informations à recueillir sur place
Si son état le permet, demandez au client ses coordonnées et recueillez les informations nécessaires à la prise en charge de l’incident.
- identité et coordonnées du client blessé ;
- heure et lieu précis de l’accident ;
- description des circonstances ;
- nature apparente des blessures ;
- coordonnées des témoins ;
- identité des personnes ayant porté assistance ;
- coordonnées des services intervenus ;
- photographies du lieu, si elles peuvent être prises sans danger ;
- documents remis par les secours ou l’établissement médical.
Si vous avez souscrit une assurance voyage, vous devez communiquer à votre assureur les circonstances de l’incident : l’heure, le lieu exact de l’accident, les coordonnées des personnes impliquées et l’assistance médicale et juridique nécessaires.
Faire examiner le client et obtenir un certificat médical
Faites-vous examiner sur place (hôpital, clinique, médecin local) et obtenez un certificat médical décrivant les lésions.
Le certificat médical permet de documenter les blessures constatées immédiatement après l’accident. Il peut être utile au client, aux services d’assistance, aux assureurs et, le cas échéant, aux autorités judiciaires.
Il est également important de conserver les ordonnances, comptes rendus, factures, justificatifs de transport médical et autres documents établis par les professionnels de santé.
Préserver les preuves de l’accident
Notez les faits le plus rapidement possible, en distinguant les observations directes des informations communiquées par les témoins ou le client.
Photographiez, lorsque cela est possible et autorisé, le lieu de la chute, l’état du sol, la signalisation, l’éclairage, les obstacles et tout élément susceptible d’expliquer l’accident.
Les témoignages peuvent également être utiles. Demandez aux témoins leurs coordonnées et, si nécessaire, une description factuelle de ce qu’ils ont vu.
Même si la prescription est de 10 ans, les preuves s’évanouissent avec le temps.
Informer les personnes et organismes concernés
Le client et ses proches
Restez disponible pour transmettre les informations pratiques concernant les secours, l’établissement de soins et les démarches à effectuer.
Ne reconnaissez pas spontanément une responsabilité et ne promettez pas une indemnisation. Décrivez les faits avec précision et laissez l’assureur analyser les responsabilités au regard du contrat et des circonstances exactes du sinistre.
Le responsable du site
Si l’accident s’est produit dans un musée, un château, un hôtel, un parc, un sentier aménagé ou tout autre lieu exploité par un tiers, informez le responsable du site.
Demandez, lorsque cela existe, l’établissement d’un rapport d’incident. Le lieu visité pourrait vous tenir pour responsable en tant qu’accompagnateur du groupe, mais il peut également détenir des informations importantes sur l’état des installations et les mesures de sécurité.
L’agence ou le donneur d’ordre
Si vous intervenez pour une agence, un tour-opérateur, une association ou un autre professionnel, prévenez rapidement votre interlocuteur selon la procédure prévue.
Une mauvaise organisation d’itinéraire, une information inexacte ou un défaut de coordination peuvent avoir des conséquences pour plusieurs intervenants. La transmission rapide des informations permet à chacun de prendre les mesures nécessaires.
L’assureur
Déclarez le sinistre dans le délai prévu par votre contrat et transmettez les documents disponibles :
- description chronologique de l’accident ;
- coordonnées du client et des témoins ;
- photographies et plans du lieu ;
- rapport des secours ou du responsable du site ;
- certificat médical et documents de soins, lorsqu’ils peuvent être communiqués ;
- réclamation éventuelle du client ;
- contrat ou réservation décrivant la prestation.
Dans tous ces cas, l’assurance RC Pro couvre les frais médicaux, les indemnisations éventuelles et, si nécessaire, les frais juridiques liés à la défense du guide.
Quand la responsabilité du guide peut-elle être recherchée ?
Un guide touristique est responsable de son groupe et doit veiller à la sécurité des participants. Une simple négligence peut entraîner une réclamation financière importante.
La victime peut reprocher au guide :
- de ne pas avoir signalé un danger connu ;
- d’avoir choisi un itinéraire inadapté au niveau du groupe ;
- d’avoir donné des informations erronées sur l’accessibilité ou la sécurité d’un site ;
- de ne pas avoir prévu de pauses lors d’une excursion éprouvante ;
- de ne pas avoir suffisamment informé les participants sur la difficulté du parcours ;
- d’avoir maintenu une visite malgré des conditions météorologiques dangereuses ;
- d’avoir organisé une activité qui n’était pas déclarée auprès de l’assureur.
Les conséquences peuvent être différentes selon que l’accident provient d’une faute personnelle du guide, d’un défaut d’entretien du site, de l’intervention d’un prestataire ou d’un événement extérieur.
La RC Pro du guide touristique
L'assurance Responsabilité Civile Professionnelle (RC Pro) est la couverture incontournable pour les guides touristiques. Elle protège votre activité en prenant en charge les dommages que vous pourriez involontairement causer à des clients ou à des tiers.
Selon les conventions spéciales RC Pro - Tourisme, vous êtes responsable des conséquences de vos erreurs professionnelles, négligences ou manquements contractuels dans l'organisation et l'encadrement de vos prestations touristiques.
Les dommages corporels
Si un participant à une visite subit une blessure ou un accident sous votre responsabilité, l’assurance RC Pro prend en charge les frais médicaux et d’éventuelles indemnités.
Votre RC Pro couvre les conséquences des informations incorrectes transmises sur l’accessibilité ou la sécurité des sites. Les frais médicaux et indemnisations sont pris en charge selon les plafonds contractuels.
Les dommages matériels
En tant que guide touristique, vous êtes souvent responsable du bon déroulement de la visite, y compris dans des lieux où des objets de valeur sont exposés.
Lors d’une visite dans un château, un touriste fait tomber une sculpture fragile en prenant une photo, entraînant un coût élevé de réparation ou de remplacement.
Un client touche par inadvertance une œuvre d’art exposée dans un musée, causant une dégradation de la surface.
Les dommages immatériels
Les dommages immatériels sont souvent sous-estimés, mais ils peuvent avoir un impact sérieux sur votre activité. Il s’agit des préjudices financiers subis par un client ou un tiers à cause d’une erreur ou d’un manquement de votre part.
L’assurance RC Pro permet alors de prendre en charge les indemnisations réclamées par les clients ou les partenaires affectés par ces préjudices immatériels.
La défense et l’assistance juridique
Au travers de cette garantie, l'assureur va prendre en charge les frais juridiques (dans un montant maximum défini par le contrat), lié à un litige avec votre client.
Votre assurance couvre les frais médicaux, les indemnisations éventuelles et, si nécessaire, les frais juridiques liés à la défense du guide.
Les montants d’un sinistre peuvent être importants
Les sinistres dans le domaine du tourisme peuvent atteindre des montants considérables : frais médicaux d'urgence, rapatriements, indemnisations pour voyages gâchés, dommages corporels.
| Situation | Dommages indicatifs |
|---|---|
| Un touriste chute lors d'une visite guidée suite à des informations erronées sur l'accessibilité du site. | Environ 15 000 € de dommages |
| Un retard de planification fait manquer des correspondances à un groupe, générant des frais d'hébergement et de transport supplémentaires. | Environ 25 000 € de dommages |
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Accident pendant un forfait touristique
Chute dans un escalier d’hôtel au Maroc, accident de minibus en Thaïlande, noyade dans la piscine du club de vacances, blessure lors d’une sortie en quad au Costa Rica… Chaque année, des milliers de vacanciers français sont victimes d’accidents corporels pendant un voyage organisé.
Concrètement, cela signifie que vous n’avez pas à prouver la faute du voyagiste, de l’hôtelier ou du prestataire local. C’est le professionnel qui vous a vendu le séjour qui répond de tout.
Le forfait touristique est défini par les articles L. 211-1 et L. 211-2 du Code du tourisme (dans leur rédaction issue de l’ordonnance n° 2017-1717 du 20 décembre 2017, transposant la directive européenne 2015/2302).
En pratique, dès que vous achetez un séjour « tout compris » ou un package vol + hôtel + excursions, vous bénéficiez d’un forfait touristique.
Une colonie de vacances vendue « clé en main » par un organisateur professionnel, combinant transport, hébergement et activités, peut ainsi relever de ce régime : en cas d'accident en centre aéré ou en colonie de vacances, il est donc toujours utile de vérifier si le séjour constitue un forfait touristique, bien plus protecteur pour la victime.
La réciproque mérite d'être connue : réserver en direct un emplacement ou un mobil-home auprès d'un terrain de camping n'est pas un forfait touristique.
Responsabilité du vendeur du forfait
En cas d’accident corporel pendant le séjour, c’est le professionnel qui vous a vendu le forfait qui est responsable, même si l’accident est causé par un sous-traitant local (chauffeur de bus, moniteur de plongée, hôtelier).
Le voyagiste dispose ensuite d’un recours contre ses prestataires (action récursoire), mais c’est son problème, pas le vôtre.
Responsabilité de plein droit signifie que la victime n’a aucune faute à prouver. Le lien de causalité entre le forfait et le dommage suffit.
Les prestations complémentaires auxquelles le voyageur pourrait souscrire auprès d’un tiers au cours du voyage ne relèvent pas de leur responsabilité.
Excursion présentée comme facultative
Les assureurs des tour-opérateurs tentent systématiquement d’échapper à leur responsabilité en qualifiant l’activité où l’accident s’est produit d’« excursion facultative hors forfait ».
Mais la jurisprudence est protectrice. Ce qui compte, c’est de savoir si l’excursion faisait partie de l’écosystème du voyage organisé :
- était-elle proposée sur place par le tour-opérateur ou son représentant local ?
- figurait-elle dans la brochure, le site web ou les documents remis ?
- le paiement s’est-il fait via le voyagiste ?
Accident à l’étranger
Même si l’accident a lieu à l’étranger, c’est le droit français qui s’applique dès lors que le contrat a été conclu en France. Le tribunal compétent est le tribunal français du domicile du voyageur.
Avant d’entrer dans les détails, il faut savoir que la loi applicable est celle du lieu de survenance de l’accident.
Toutefois, il existe certaines exceptions, telles que la loi interne de l’État d’immatriculation applicable aux véhicules et le lieu de résidence habituel des personnes blessées.
Cas particulier de la croisière
Le cas de la croisière mérite une attention particulière. Vendue comme un forfait, elle relève de la responsabilité de plein droit du vendeur - mais elle est aussi soumise à un régime maritime international propre, la Convention d’Athènes et le règlement (CE) n° 392/2009, qui vous impose au contraire de prouver la faute du transporteur pour une simple chute à bord.
Si votre croisière a été vendue comme un forfait touristique, la responsabilité de plein droit de l’article L. 211-16 du Code du tourisme s’applique, quelle que soit la cause de l’accident.
En parallèle, le règlement (CE) n° 392/2009 rend le transporteur maritime responsable sans faute en cas d’événement maritime (naufrage, abordage, incendie, défaut du navire), mais vous impose de prouver sa faute pour une simple chute à bord.
Délais et preuves
La prescription de l’action en justice est de 10 ans à compter de la consolidation de l’état de santé de la victime (article 2226 du Code civil, mentionné par l’article L. 211-17 VI du Code du tourisme).
Le représentant local du voyagiste vous proposera souvent un « geste commercial » (remboursement partiel, surclassement) en échange d’une décharge de responsabilité.
Ne signez jamais un tel document.
Le tour-opérateur peut faire faillite. Les dossiers d’accident en voyage organisé présentent des spécificités qui nécessitent une double expertise : le droit du dommage corporel et le droit du tourisme.
Accident à l’étranger et assistance médicale
Si vous voyagez en dehors de l’Union européenne (UE), il est conseillé de souscrire une assurance voyage.
Une assurance voyage ne sert pas uniquement à profiter de ses vacances en toute tranquillité.
Imaginez que vous ayez un accident pendant vos vacances aux États-Unis. Dans ce pays, le coût d’une ambulance aérienne oscille entre 35 000 et 45 000 euros.
En Australie, un vol régulier équipé d’un brancard et d’une équipe médicale coûte entre 15 000 et 20 000 euros.
Si vous voyagez au sein de l’UE, vous devez demander la carte européenne d’assurance maladie (CEAM) auprès de votre caisse d’assurance maladie. Tous les Français peuvent obtenir cette carte gratuitement.
Si vous avez pris une assurance voyage, vous devez communiquer à votre assureur les circonstances de l’incident : l’heure, le lieu exact de l’accident, les coordonnées des personnes impliquées et l’assistance médicale et juridique nécessaires.
D’autre part, si vous voyagez dans un pays hors de l’UE, vous devez vérifier sur le site web de l’assurance maladie si une convention existe avec la France.
Le cas échéant, vous devrez contacter votre caisse primaire d’assurance maladie et accomplir les formalités avant votre départ.
Les exclusions de la RC Pro
Les accidents dus à des activités à risque non déclarées (escalade, sports extrêmes) ne sont pas garantis, ni les dommages résultant de la consommation d’alcool ou de substances illicites par les participants.
Les prestations exercées sans les licences touristiques requises ou dans des zones formellement interdites sont également exclues de votre protection.
- Activités à risque non déclarées (escalade, sports extrêmes)
- Dommages dus à la consommation d'alcool ou de substances illicites
- Prestations sans licences touristiques requises
- Visites dans des zones formellement interdites
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Les prestations exercées sans les autorisations requises sont exclues de la garantie RC Pro. Il est essentiel de disposer des licences touristiques nécessaires pour bénéficier de la couverture.
RC Pro, assurance voyage et protection juridique : ne pas confondre
La RC Pro protège le guide contre les conséquences financières des dommages qu’il pourrait causer à des clients ou à des tiers dans le cadre de son activité professionnelle.
L’assurance voyage peut prendre en charge certains frais liés au déplacement du client, aux soins, à l’assistance ou au rapatriement, selon ses conditions contractuelles.
La garantie protection juridique permet d’obtenir un accompagnement et une prise en charge des frais liés à la défense de vos droits, que ce soit pour régler un litige à l’amiable ou engager une action en justice.
Ces couvertures n’ont donc pas le même objet et peuvent se compléter.
La protection juridique du guide touristique
Le métier de guide touristique implique des interactions fréquentes avec des clients, des prestataires et des partenaires. Un différend peut vite survenir, qu’il s’agisse d’un litige avec un client insatisfait, d’un désaccord avec un organisme de tourisme ou d’un problème contractuel avec une agence.
Conseil et accompagnement
Avant toute action judiciaire, cette garantie vous permet de bénéficier d’un accès à des experts du droit qui vous conseillent sur la meilleure stratégie à adopter face à un litige.
Démarches amiables
Dans la majorité des cas, une solution amiable est privilégiée avant d’engager une action en justice.
La garantie protection juridique vous permet de bénéficier d’un accompagnement dans la rédaction et l’envoi de lettres de mise en demeure, de courriers officiels et d’échanges avec la partie adverse pour tenter de résoudre le différend sans passer par un tribunal.
Frais pouvant être pris en charge
Si un litige aboutit à une procédure judiciaire, cette assurance prend en charge :
- Les frais d’avocat
- Les frais de justice et d’huissier
- Les frais d’expertise si nécessaire
- Les éventuels frais d’indemnisation si la décision vous est défavorable
Cette couverture vous évite de supporter seul des frais pouvant être très élevés, surtout si le litige s’éternise.
Comment choisir une assurance adaptée à votre activité ?
Choisir une assurance professionnelle pour un guide touristique nécessite une analyse approfondie de différents critères.
Déclarer précisément vos activités
Il est important de donner une liste assez précise de l'ensemble de vos activités à l'assureur.
Précisez notamment les types de visites que vous proposez (urbaines, nature, patrimoine), la taille habituelle de vos groupes, les lieux fréquentés, les activités annexes et les déplacements éventuellement réalisés à l’étranger.
Vérifier l’étendue des garanties
L'étendue des garanties est un critère essentiel. Assurez-vous que le contrat d'assurance couvre tous les risques spécifiques liés à votre métier de guide touristique.
Examinez attentivement les plafonds d'indemnisation pour les risques spécifiques au guidage touristique (accidents de groupe, informations erronées, défauts d'organisation).
Comparer les franchises et les plafonds
Les plafonds d'indemnisation déterminent le montant maximum que l'assureur s'engage à verser pour un sinistre.
Il est important qu'ils soient suffisamment élevés pour couvrir d'éventuelles pertes financières.
Le niveau de franchise doit également être pris en considération. Il représente le montant restant à votre charge en cas de sinistre.
Étudier les exclusions
Portez une attention particulière aux exclusions touchant les activités touristiques : activités à risque non déclarées, prestations dans certaines zones géographiques, guidage sans autorisation officielle, ou encore dommages liés à des conditions météorologiques extrêmes non anticipées.
Prévoir les garanties complémentaires
Les garanties optionnelles peuvent s'avérer nécessaires en fonction de votre activité.
Par exemple, une assurance couvrant les pertes de données ou la transmission accidentelle de virus pourrait être pertinente si vous utilisez beaucoup l'informatique dans votre métier.
Les options et garanties spécifiques à considérer pour une assurance multirisque professionnelle pour un guide touristique incluent la couverture des annulations de visites, la protection juridique et la prise en charge des frais de rapatriement.
Une garantie spécifique pour les annulations de visites peut couvrir les frais de remboursement en cas d’annulation due à des conditions météorologiques défavorables, ce qui est particulièrement utile pour les guides touristiques travaillant dans des régions sujettes aux intempéries.
Enfin, une garantie pour la prise en charge des frais de rapatriement est essentielle pour les guides touristiques organisant des visites dans des lieux éloignés ou difficiles d’accès.
Le coût d’une RC Pro guide touristique
Le tarif d'une assurance RC Pro pour guide touristique varie selon plusieurs critères liés aux spécificités de votre activité.
Les coûts peuvent différer selon l'assureur, l'étendue des garanties et votre profil professionnel.
Chez Insify, la RC Pro pour guides touristiques débute à partir de 11 euros par mois.
Le tarif varie en fonction de votre activité, du chiffre d'affaires réalisé ou prévisionnel, des garanties optionnelles, du niveau de franchise et des plafonds d'indemnisation.
Plusieurs éléments déterminent le coût de votre RC Pro guide touristique : votre chiffre d'affaires annuel, les types de visites que vous proposez (urbaines, nature, patrimoine), la taille habituelle de vos groupes, votre expérience professionnelle dans le guidage, et le niveau de couverture souhaité pour vos prestations touristiques.
À titre d'exemple, un guide débutant proposant des visites urbaines classiques pour petits groupes paiera moins qu'un guide expérimenté organisant des circuits spécialisés pour groupes importants avec des activités annexes.
De même, une couverture renforcée incluant l'assistance rapatriement et la protection juridique étendue entraînera une prime plus élevée.
La déclaration du sinistre
Déclarez l’accident à votre assureur dans les délais prévus par le contrat.
Ne transmettez pas seulement une description générale. Joignez les éléments permettant d’étudier le dossier et de déterminer les responsabilités :
- rédigez un compte rendu chronologique ;
- indiquez l’heure et le lieu précis ;
- mentionnez les personnes présentes ;
- joignez les coordonnées des témoins ;
- conservez les photographies et documents médicaux disponibles ;
- transmettez toute réclamation reçue du client ;
- informez l’assureur de toute procédure engagée par un tiers.
Ne reconnaissez pas une responsabilité définitive avant d’avoir obtenu les recommandations de votre assureur ou de votre conseil juridique.
Plus vous attendez, plus l'assurance renforce sa position. Ne restez pas seul face aux conséquences de l'accident.